税金
退職後の源泉徴収票 — 交付期限は退職の日以後1か月以内
年の途中で退職した人の給与所得の源泉徴収票は、勤務先が「その退職の日以後一月以内」に交付しなければなりません(所得税法226条1項)。本人が請求しなくても交付されるのが条文の形です。年内に転職すると、新しい勤務先はこの源泉徴収票で前職の給与と税額を確かめて年末調整をします。確かめられないと年末調整はできず、自分で確定申告をすることになります。1か月を過ぎても届かないときは、勤務先に交付を求めたうえで、税務署に「源泉徴収票不交付の届出書」を出せます。
自分の条件では、いつ・いくらになるか。 退職理由・年齢・勤続年数・月収の4つで計算します。
シミュレーターで計算する
この記事の読了目安 約4分
本文 約2,200字・全6節(1分500字として)
交付の期限は退職の日以後1か月以内
源泉徴収票を作って本人に渡す義務は、給与を支払った勤務先にあります。所得税法226条1項は、ふだんの期限を「その年の翌年一月三十一日まで」とし、年の途中で退職した人については括弧書きで「その退職の日以後一月以内」と定めています。
条文は「交付しなければならない」と書いており、本人の請求を条件にしていません。退職の手続きで特に頼まなくても、期限内に届くのが本来の形です。
同じ条の4項により、本人が承諾していれば、勤務先は紙の代わりに電子で記載事項を提供でき、その場合は交付したものとみなされます(同条5項)。ただし本人が請求すれば、紙の源泉徴収票を交付しなければなりません(同条4項ただし書)。
その年の翌年一月三十一日まで(年の中途において退職した居住者については、その退職の日以後一月以内)に、一通を税務署長に提出し、他の一通を給与等の支払を受ける者に交付しなければならない。
年の途中で退職した人には、退職の日以後1か月以内に交付する、という定めです。
- 交付する義務があるのは給与を支払った勤務先(所得税法226条1項)
- 年の途中で退職した人の期限は退職の日以後1か月以内(同項括弧書き)
- 承諾していれば電子での提供もあるが、請求すれば紙で交付される(同条4項)
転職先の年末調整に、前職の源泉徴収票が要る
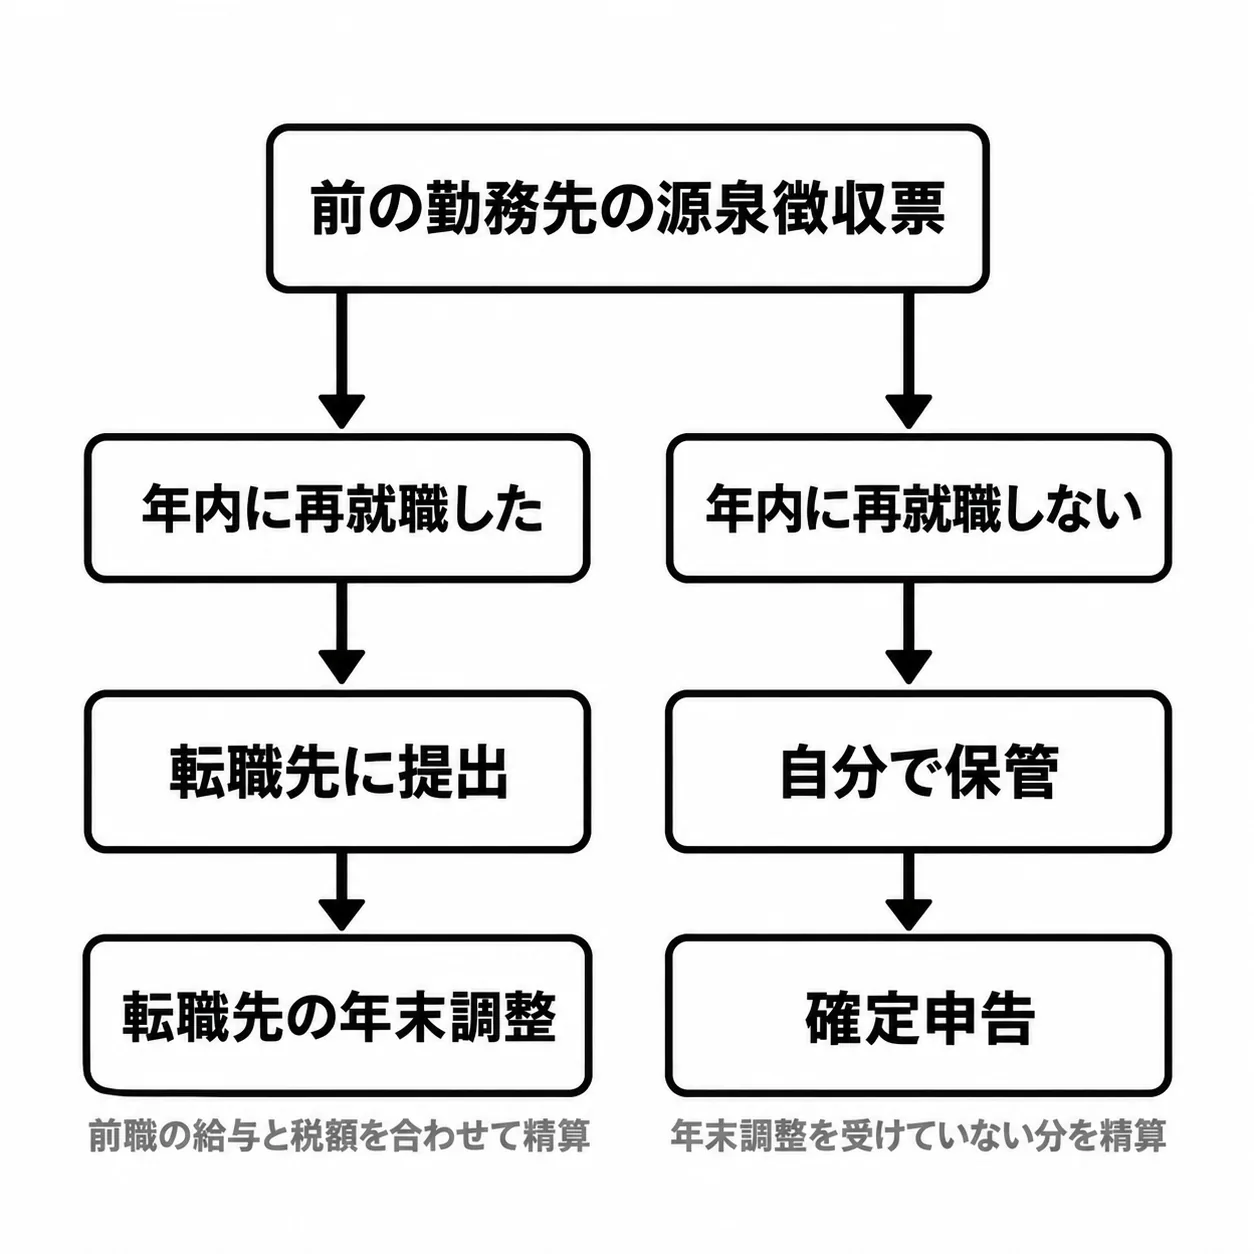
年の途中で就職し、年末まで勤めている人も年末調整の対象です。国税庁によると、前の会社に「給与所得者の扶養控除等(異動)申告書」を出して給与を受け取っていた人は、その給与も含めて転職先で年末調整を行います。そのため転職先は、前の会社の給与の額や、そこから引かれた所得税・社会保険料の額を確かめます。
確かめるのに使うのが、前の勤務先が交付した給与所得の源泉徴収票です。これが出せないと、転職先は前職の分を合算できず、年末調整そのものができません。その場合は本人が確定申告で精算します。
一度受け取った源泉徴収票をなくすと、後で説明する税務署への届出の対象になりません。届いたら転職先に出すまで保管してください。
この確認は、その人がほかの会社などから交付を受けた「給与所得の源泉徴収票」などで行います。この確認ができないときには、年末調整を行うことはできず、その人が確定申告により所得税及び復興特別所得税(令和9年分以後は所得税、防衛特別所得税および復興特別所得税)の精算を行うことになります。
前職の源泉徴収票で確かめられなければ、転職先では年末調整ができず、本人の確定申告になります。
年内に再就職しないときは、確定申告で使う
国税庁は、中途退職したまま再就職しない場合は年末調整を受けられないため、所得税が納め過ぎになっている場合があり、中途退職した年の翌年に確定申告をすれば還付を受けられると説明しています。
このときの申告で、退職した年の給与と源泉徴収された税額を示すのが源泉徴収票です。還付申告ができる期間や、退職後に自分で払った国民健康保険料・国民年金保険料の控除など、申告の中身は退職した年の確定申告にまとめています。申告で用意するものの一覧は用意するものの節にあります。
届かないときは、勤務先に求めてから税務署へ届け出る
期限の1か月を過ぎても届かない場合、国税庁には「源泉徴収票不交付の届出手続」が用意されています。対象は源泉徴収票を交付されなかった人で、交付期限を過ぎたあと随時提出できます。提出先は納税地等を所轄する税務署長で、手続の根拠は所得税法226条です。
国税庁は届出の前に確かめることをフローチャートで示しています。期限前であれば勤務先で事務手続中の場合があり、まず勤務先に交付時期を問い合わせるよう案内しています。また、この届出は自分で勤務先に交付を求めたあとに出すものとされています。
交付を求める方法は、面接・電話・文書の送付などいずれでもかまいません。ただし、いつ・どこで・誰に・どのような方法で求め、相手がどう答えたかをメモなどに残すよう求められています。このメモが届出書の添付書類になります。
一度受け取った源泉徴収票をなくした場合の再発行は、この手続の対象外です。再発行は自分で勤務先に依頼します。また、請負契約に基づく報酬など、雇用契約に基づく給与でない場合は給与所得の源泉徴収票は発行されません。
源泉徴収票不交付の届出の流れ
交付期限が過ぎたかを確かめる中途退職は退職後1月
届出は源泉徴収票の交付期限を経過したあとに、随時提出できます。
勤務先に交付を求め、記録を残す届出の前
勤務先に対して源泉徴収票の交付を求めたことが分かる書類等が、届出書の添付書類になります。
届出書を作る書面は最新の様式で
e-Taxソフトで作成・提出するか、書面で作成します。給与支払明細書が保存されている場合は、その写しも添付します。
所轄の税務署に提出する開庁は8時30分から17時まで
提出先は納税地等を所轄する税務署長です。書面は持参か送付で、閉庁日は送付または時間外収受箱への投函でも提出できます。
退職金の源泉徴収票は別の書類
退職金を受け取った人には、給与所得の源泉徴収票とは別に、退職所得の源泉徴収票が交付されます。根拠は所得税法226条の別の項(2項)で、交付の期限は同じく「その退職の日以後一月以内」です。
転職先の年末調整で国税庁が確認に使うとしているのは、給与所得の源泉徴収票です。2種類が届いたら、取り違えないように分けて保管してください。
退職金にかかる税金の仕組みと、「退職所得の受給に関する申告書」を出さなかったときの扱いは退職金の税金で説明しています。
| 書類 | 根拠 | 年の途中で退職したときの交付期限 |
|---|---|---|
| 給与所得の源泉徴収票 | 所得税法226条1項 | 退職の日以後1か月以内 |
| 退職所得の源泉徴収票(退職金を受け取った人) | 所得税法226条2項 | 退職の日以後1か月以内 |
本サイトが判断しないこと
本サイトが説明できるのは、交付の義務と期限、届出の手続がどう定められ、どう案内されているかまでです。年末調整や確定申告で税額がいくらになるか、申告が必要かどうかは判断しません。個別の判断は所轄の税務署または税理士にご確認ください。
届出書を出したあと勤務先への指導がいつ行われるか、それでも交付されない場合に次にどうするか、源泉徴収票が手元に無いまま確定申告をする方法については、当サイトは一次資料を確認できていないため書きません。届出書を出す税務署でご確認ください。
退職直後は、健康保険や年金の切り替えなど期限の短い手続きが重なります。退職日を起点にした期限の一覧は退職前後にやることと期限にあります。
よくある質問
- 退職した後、源泉徴収票はいつもらえますか?
- 勤務先の交付期限は、退職の日以後1か月以内です(所得税法226条1項)。年の途中で退職した人は、翌年1月31日という通常の期限ではなく、この退職の日以後1か月以内の期限が適用されます。
- 源泉徴収票は自分から請求しないともらえませんか?
- 請求しなくても交付されるのが条文の形です。所得税法226条1項は勤務先に交付を義務づけており、本人の請求を条件にしていません。電子での提供に承諾している場合でも、請求すれば紙の源泉徴収票を交付しなければならないと同条4項が定めています。
- 転職先に前職の源泉徴収票を出さないとどうなりますか?
- 転職先で年末調整ができず、自分で確定申告をして精算することになります。国税庁は、前の会社の給与の額や税額を「給与所得の源泉徴収票」などで確認し、確認できないときは年末調整を行うことはできないとしています。
- なくした源泉徴収票も、不交付の届出書で出してもらえますか?
- 出してもらえません。国税庁は、既に交付された源泉徴収票の再発行はこの手続の対象外としています。なくした場合は、自分で勤務先に再発行を依頼してください。
- 税務署に届け出れば、必ず源泉徴収票が届きますか?
- 必ず届くとは限りません。届出を受けた税務署は勤務先に交付を求める行政指導を行いますが、国税庁は行政指導には法律上の拘束力がないと明記しています。届出のあとも、自分で勤務先に交付を求め続けるよう案内されています。
- 会社が源泉徴収票を交付しないのは違法ですか?
- 期限までに交付しないことには罰則の規定があります。所得税法242条6号は、源泉徴収票を交付の期限までに交付しなかった者を、1年以下の拘禁刑又は50万円以下の罰金の対象としています。個別の勤務先に罰則が適用されるかどうかは、当サイトは判断しません。
このページを共有する
退職を控えている人に、期限と手続きをそのまま渡せます。
自分の場合の金額を確認する
退職理由・年齢・勤続年数・月収を入力すると、いつ・いくら受け取れるかを月ごとに計算します。
次に検討できること
- 職人・現場作業員から施工管理への転職相談(40歳未満)大工・鳶・電気工事・配管などの現場経験から、施工管理へ移る転職の相談を無料で受けられるサービスです。対象は39歳以下(広告主の表記では40歳未満)で、職人・現場作業員としての経験がある方です。申し込み後に退会して会員情報が取得できない場合は対象になりません。紹介される求人の職種・勤務地・雇用条件はサービスごとに異なるため、相談で確認してください。PR
- スーパー・生鮮業界の転職エージェントの無料面談(59歳以下)青果・精肉・鮮魚・惣菜など生鮮の担当者・チーフ・店長の経験を活かす転職の相談を、無料で受けられるサービスです。対象は日本在住で59歳以下の方です。パート・アルバイトを希望する場合は対象になりません。就労が認められる在留資格が必要です。申し込みから7日以内に初回面談を受ける必要があります。PR
- 外資・グローバル企業への転職エージェントの無料相談(30〜54歳)外資系企業やグローバル企業の管理職・専門職の求人を扱う転職支援サービスです。会員登録のあと、担当のコンサルタントから連絡があります。広告主が対象としているのは、登録時点の年収が600万円以上の方です。過去2年以内に同じ運営元の別の転職支援サービスを利用した方は対象外になります。20代の方には別の枠を案内しており、上限は広告主の資料が55歳で食い違うため安全側に採っているので、この枠は30歳から54歳の方に表示しています。PR
掲載しているサービスは広告掲載ポリシーにもとづいて選んでいます。掲載料の有無が計算結果を変えることはありません。
出典と更新情報
- e-Gov 法令検索 所得税法226条(源泉徴収票)
- 国税庁 No.2674「中途就職者の年末調整」
- 国税庁 No.1910「中途退職で年末調整を受けていないとき」
- 国税庁「F5-4 源泉徴収票不交付の届出手続」
- 国税庁「「源泉徴収票不交付の届出書」を提出される前に、ご確認ください。」
- e-Gov 法令検索 所得税法242条(罰則)
最終更新: 2026年9月26日 / 次回の制度改定予定: 2027年8月1日