健康保険と年金
国保の失業軽減 — 給与所得を30%とみなす期間と届出
倒産・解雇などによる特定受給資格者と、雇止めなどによる特定理由離職者は、国民健康保険料(税)の算定で本人の前年の給与所得を30%とみなす軽減を受けられます(国民健康保険法施行令29条の7の2、保険税の市区町村では地方税法703条の5の2)。期間は離職日の翌日の属する月から、その年度の翌年度末までです。横浜市と国分寺市は、雇用保険受給資格者証の離職理由コードが11・12・21・22・23・31・32・33・34のいずれかであることで対象かどうかを確かめると案内しており、離職時に65歳以上の人は対象外です。自動では適用されないため、受給資格者証を持って住所地の市区町村に届け出ます。
自分の条件では、いつ・いくらになるか。 退職理由・年齢・勤続年数・月収の4つで計算します。
シミュレーターで計算する
この記事の読了目安 約5分
本文 約2,300字・全5節(1分500字として)
軽くなるのは本人の給与所得の扱いだけ
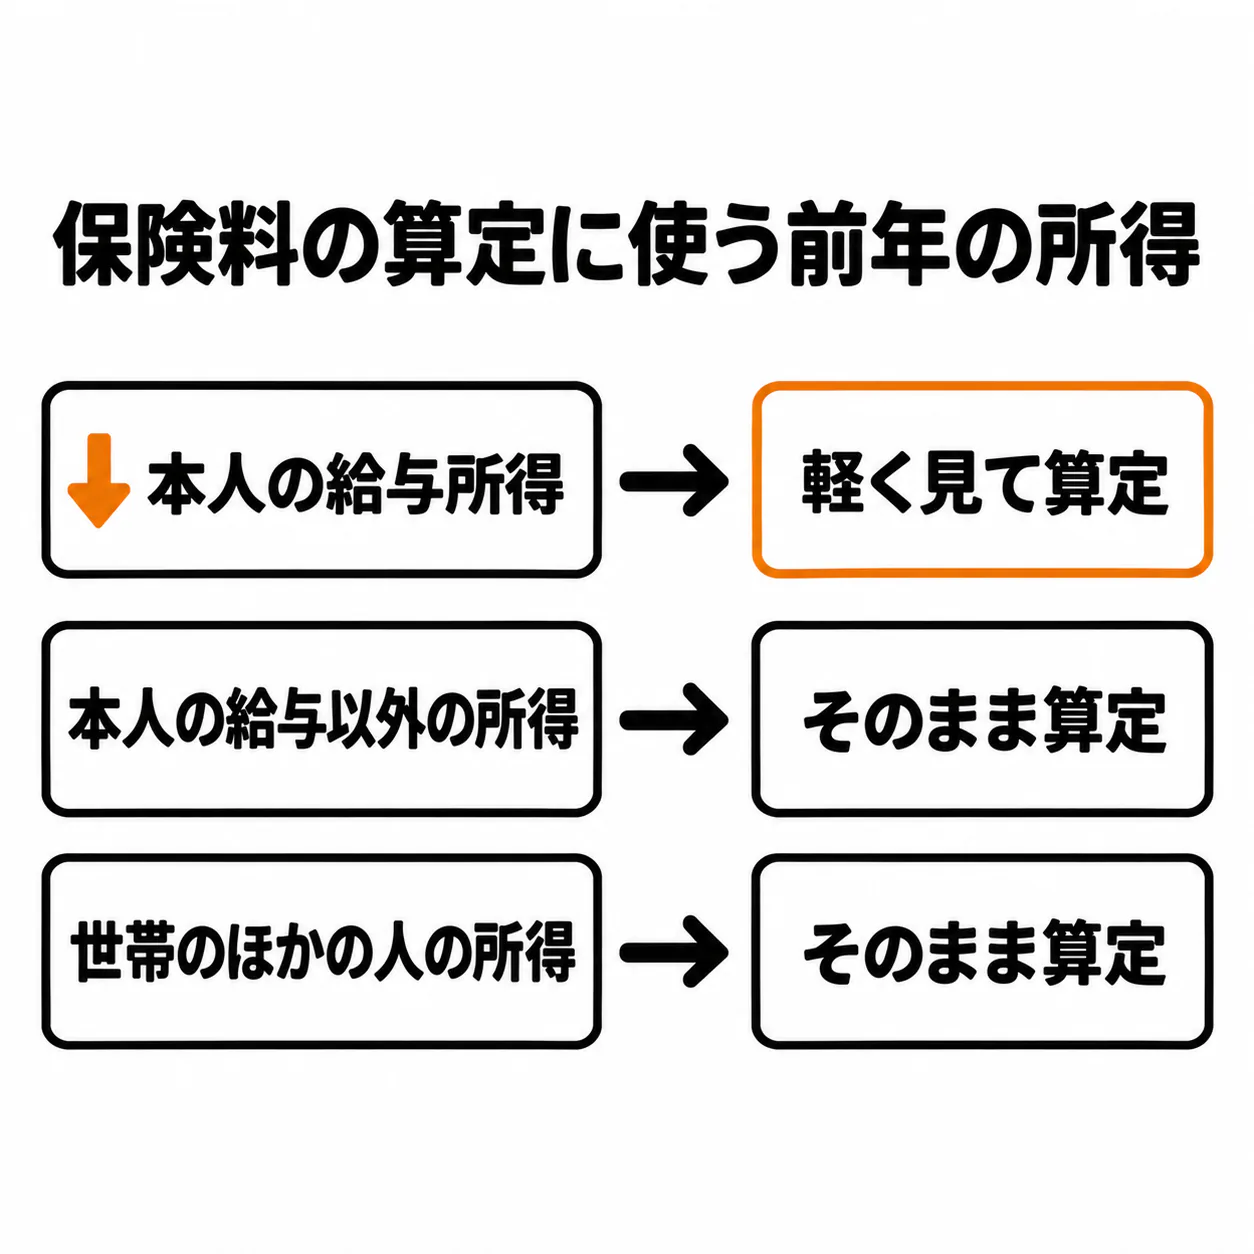
国民健康保険料の所得割は、前年の所得をもとに計算します。この軽減は、その所得のうち対象者本人の給与所得を30%とみなして計算するものです。倒産などで職を失った人が、在職中と同程度の保険料負担で医療保険に加入できるようにする目的で、2010年4月に始まりました。
事業所得や年金など給与所得以外の所得と、同じ世帯のほかの加入者の所得は軽減されません。横浜市は、軽減措置を適用しても保険料や自己負担限度額が変わらない場合もあると案内しています。具体的な軽減額は、料率を決めている住所地の市区町村に確認してください。
均等割などを7割・5割・2割減らす所得の低い世帯向けの軽減の判定にも、30%とみなした給与所得が使われます(施行令29条の7第6項の読み替え)。厚生労働省の制度開始時の資料は、高額療養費などの所得区分の判定も同じ扱いにするとしています。
特例対象被保険者等の総所得金額に所得税法第二十八条第一項に規定する給与所得が含まれている場合においては、当該給与所得については、同条第二項の規定によつて計算した金額の百分の三十に相当する金額によるものとする。
対象者本人の給与所得に限り、30%として保険料を計算するという意味です。保険税の市区町村では地方税法703条の5の2が同じことを定めています。
対象は特定受給資格者と特定理由離職者
条文が対象にしているのは、雇用保険法23条2項の特定受給資格者と、同法13条3項の特定理由離職者であって受給資格を有する人です。前者は倒産や解雇などによる離職、後者は期間の定めのある労働契約が更新されなかった場合などによる離職が典型です。
横浜市と国分寺市は、これを雇用保険受給資格者証(または受給資格通知)の離職理由欄のコードで確認すると案内しています。横浜市と国分寺市の案内が挙げる対象コードは次の表のとおりで、両市で一致しています。コードごとの名称と給付への影響は離職理由コード一覧にまとめています。
正当な理由のない自己都合退職は、この表のどちらにも当たらず、軽減の対象ではありません。名称に「正当な理由のある自己都合退職」とあるコードは表に含まれます。受給資格者証の記載について分からないことは、交付したハローワークに問い合わせてください。当サイトは個別の離職が対象になるかどうかを判定しません。
| 区分 | 雇用保険法の根拠 | 離職理由コード |
|---|---|---|
| 特定受給資格者 | 23条2項 | 11・12・21・22・31・32 |
| 特定理由離職者(受給資格を有する人) | 13条3項 | 23・33・34 |
65歳以上で離職した人は対象外
離職時に65歳以上の人は、この軽減の対象になりません。65歳以上の被保険者は高年齢被保険者として、基本手当ではなく高年齢求職者給付金の対象になり、特定受給資格者を定める規定が適用されないためです(雇用保険法37条の2)。施行令がいう受給資格も、基本手当の受給資格を指しています(同法14条2項1号)。
自治体の案内もこれと一致します。国分寺市は離職した時点で65歳未満の人に限るとし、横浜市は雇用保険高年齢受給資格者証と特例受給資格者証を軽減の対象外としています。高年齢求職者給付金そのものは65歳以上で退職したときの記事で説明しています。
対象にならない人でも、所得が大きく減って保険料(税)を納めるのが難しいときは、市区町村独自の減免を受けられる場合があると国分寺市は案内しています。減免の要件は市区町村ごとに異なるため、納付書が届いたら窓口で相談してください。
期間は離職日の翌日の月から翌年度末まで
施行令は、離職の日の翌日の属する年度の翌年度の末日までの間にある人を対象にしています。年度は4月から翌年3月までなので、離職日の翌日が3月中か4月以降かで、軽減される月数が大きく変わります。国分寺市の案内の例では、3月30日の離職は13か月分、3月31日の離職は24か月分です。
この期間は、雇用保険の失業等給付を受ける期間とは別に決まっています。基本手当を受け終わっても、国民健康保険に加入している間は期間の終わりまで対象です。横浜市の案内では、高額療養費などの自己負担限度額は、離職日の翌日の属する月の翌月から翌々年度7月までが対象です。
途中で就職して会社の健康保険に加入するなど、国民健康保険を抜けると軽減はその時点で終わります。ただし当初の期間内に国民健康保険へ戻った場合の扱いは、厚生労働省の通知が次のように示しています。
このため、特例対象被保険者等が、軽減対象期間内に被用者保険の適用を受けた場合であっても、軽減対象期間中にあり、新たな雇用保険の受給資格が生じていなければ、特例対象被保険者等として国民健康保険料(税)の軽減対象となるものである。
再就職のあと当初の期間内に国民健康保険へ戻り、新しい受給資格が生じていなければ、残りの期間は再び軽減の対象になるという意味です。国分寺市は、その場合も改めて申請が必要だと案内しています。
| 離職日 | 軽減期間 | 月数 |
|---|---|---|
| 令和6年3月30日 | 令和6年3月31日から令和7年3月31日まで | 13か月分 |
| 令和6年3月31日 | 令和6年4月1日から令和8年3月31日まで | 24か月分 |
| 令和7年9月30日 | 令和7年10月1日から令和9年3月31日まで | 18か月分 |
届出は受給資格者証を持って市区町村の窓口へ
軽減は自動では適用されず、届出(申請)が必要です。届出先は住所地の市区町村の国民健康保険の窓口です。
横浜市は、離職票や退職証明書では受け付けないと案内しています。必要なのはハローワークが交付する雇用保険受給資格者証か受給資格通知で、受給資格の決定を受けてから手元に届く書類です。2つの違いは受給資格者証と受給資格通知の違いで説明しています。
法令と通知には、届出の期限の定めが見当たりませんでした。国分寺市は、届出が遅れても5年以内なら遡って軽減を受けられると案内していますが、遡れる範囲が全国で同じかは確認できていません。届出が遅れた人は住所地の市区町村に確認してください。
任意継続と国民健康保険のどちらにするかは、軽減後の国民健康保険料を市区町村で確かめてから比べると判断しやすくなります。比べ方は退職後の健康保険の選び方を参照してください。
軽減を受けるまでの流れ(横浜市の案内)
受給資格者証か受給資格通知を受け取るハローワークで受給資格の決定を受けたあと
雇用保険受給資格者証、またはマイナンバーカードで失業認定の手続きをする人は受給資格通知の「全件版」を、原本で用意します。
本人確認書類をそろえる
マイナンバーカード、運転免許証、パスポートなどの本人確認書類を用意します。
市区町村の窓口に届け出る
住所地の市区町村の国民健康保険の窓口に届け出ます。
よくある質問
- 自己都合で退職した場合も国民健康保険料は軽減されますか?
- 正当な理由のない自己都合退職は対象外です。対象は特定受給資格者と、受給資格を有する特定理由離職者に限られます。離職理由コードの名称に「正当な理由のある自己都合退職」とあるものは対象に含まれます。
- 65歳以上で離職しても軽減されますか?
- 対象外です。離職時に65歳以上の人は高年齢求職者給付金の対象で、この軽減が前提にしている基本手当の受給資格者ではないためです。所得が大きく減って納付が難しいときは、市区町村独自の減免を受けられる場合があると国分寺市は案内しています。要件は市区町村ごとに異なるので、住所地の窓口で相談してください。
- 基本手当を受け終わったら軽減も終わりますか?
- 終わりません。軽減の期間は離職日の翌日の属する月から翌年度末までで、雇用保険の失業等給付を受ける期間とは別に決まっています。ただし会社の健康保険に加入するなどして国民健康保険を抜けると、その時点で終わります。
- 届出を忘れていた場合は遡って軽減されますか?
- 遡れる場合があります。国分寺市は、届出が遅れても5年以内なら遡って軽減を受けられると案内しています。ただし遡れる範囲が全国で同じかは確認できていないため、住所地の市区町村に確認してください。
このページを共有する
退職を控えている人に、期限と手続きをそのまま渡せます。
自分の場合の金額を確認する
退職理由・年齢・勤続年数・月収を入力すると、いつ・いくら受け取れるかを月ごとに計算します。
出典と更新情報
- e-Gov法令検索「国民健康保険法施行令」(第29条の7の2 特例対象被保険者等の給与所得を百分の三十とする算定の特例)
- e-Gov法令検索「地方税法」(第703条の5の2 特例対象被保険者等に係る国民健康保険税の課税の特例)
- e-Gov 法令検索 国民健康保険法施行令29条の7(市町村の保険料の賦課に関する基準)
- e-Gov 法令検索 雇用保険法23条(特定受給資格者)
- e-Gov 法令検索 雇用保険法13条(基本手当の受給資格)
- e-Gov 法令検索 雇用保険法14条(被保険者期間)
- e-Gov 法令検索 雇用保険法37条の2(高年齢被保険者)
- 厚生労働省保険局国民健康保険課長通知「非自発的失業者の国民健康保険料(税)軽減制度において軽減対象期間内に被用者保険の適用がある被保険者の取扱いについて」(平成22年6月10日 保国発0610第1号)
- 厚生労働省 リーフレット「倒産・解雇などによる離職(特定受給資格者)や雇い止めなどによる離職(特定理由離職者)をされた方へ」(2010年)
- 厚生労働省「倒産などで職を失った失業者に対する国民健康保険料(税)の軽減措置」(2010年 報道発表の参考資料)
- 国分寺市「非自発的失業者に対する国民健康保険税の軽減」
- 横浜市「非自発的失業による負担軽減措置のご案内」(PDF)
最終更新: 2026年9月26日 / 次回の制度改定予定: 2027年8月1日