健康保険と年金
退職後の健康保険の選び方
退職後の健康保険には、在職中の健康保険を続ける「任意継続」、市区町村の「国民健康保険」、家族の被扶養者になる方法の3つがあります。どれが安いかは前年の所得と住んでいる自治体で逆転するため、両方を計算して比べる必要があります。任意継続には退職日の翌日から20日以内という申請期限があります。
自分の条件では、いつ・いくらになるか。 退職理由・年齢・勤続年数・月収の4つで計算します。
シミュレーターで計算する
この記事の読了目安 約2分
本文 約900字・全4節(1分500字として)
任意継続被保険者
退職日までに継続して2か月以上の被保険者期間があれば、退職後も最長2年間、在職中の健康保険を続けられます。申請の期限は退職日の翌日から20日以内で、これを過ぎると加入できません。
在職中は会社と折半していた保険料を全額自分で負担するため、単純にはそれまでの倍の額になります。ただし保険料の算定に使う標準報酬月額には上限があり、協会けんぽの場合、令和8年度は32万円です。給与が高かった人ほどこの上限の効果で負担が抑えられます。
| 選択肢 | 保険料の決まり方 | 選べる条件 | 会社都合離職の軽減 |
|---|---|---|---|
| 任意継続 | 退職時の標準報酬月額(上限あり)を全額自己負担 | 退職日までに継続して2か月以上の被保険者期間 | なし |
| 国民健康保険 | 前年の所得・世帯構成・自治体の料率 | 他の制度に加入しない場合 | 前年の給与所得を30%とみなす |
| 家族の扶養 | 負担なし | 加入先が定める収入見込みの基準を満たすこと | — |
このシミュレーションは公開されている制度情報にもとづく概算です。受給資格や実際の金額を決定するのはハローワークであり、個別の事情によって結果は変わります。手続きや個別の判断についてはハローワークまたは社会保険労務士にご相談ください。
国民健康保険
市区町村が運営する制度で、前年の所得に応じた所得割と、加入者数に応じた均等割などで保険料が決まります。料率と均等割の額は自治体ごとに異なり、賦課限度額も自治体によって差があります。
令和8年度からは、医療分・後期高齢者支援金分・介護分に加えて子ども・子育て支援金分が新設され、4つの区分で計算されるようになりました。
会社都合の離職なら国保が安くなることがある
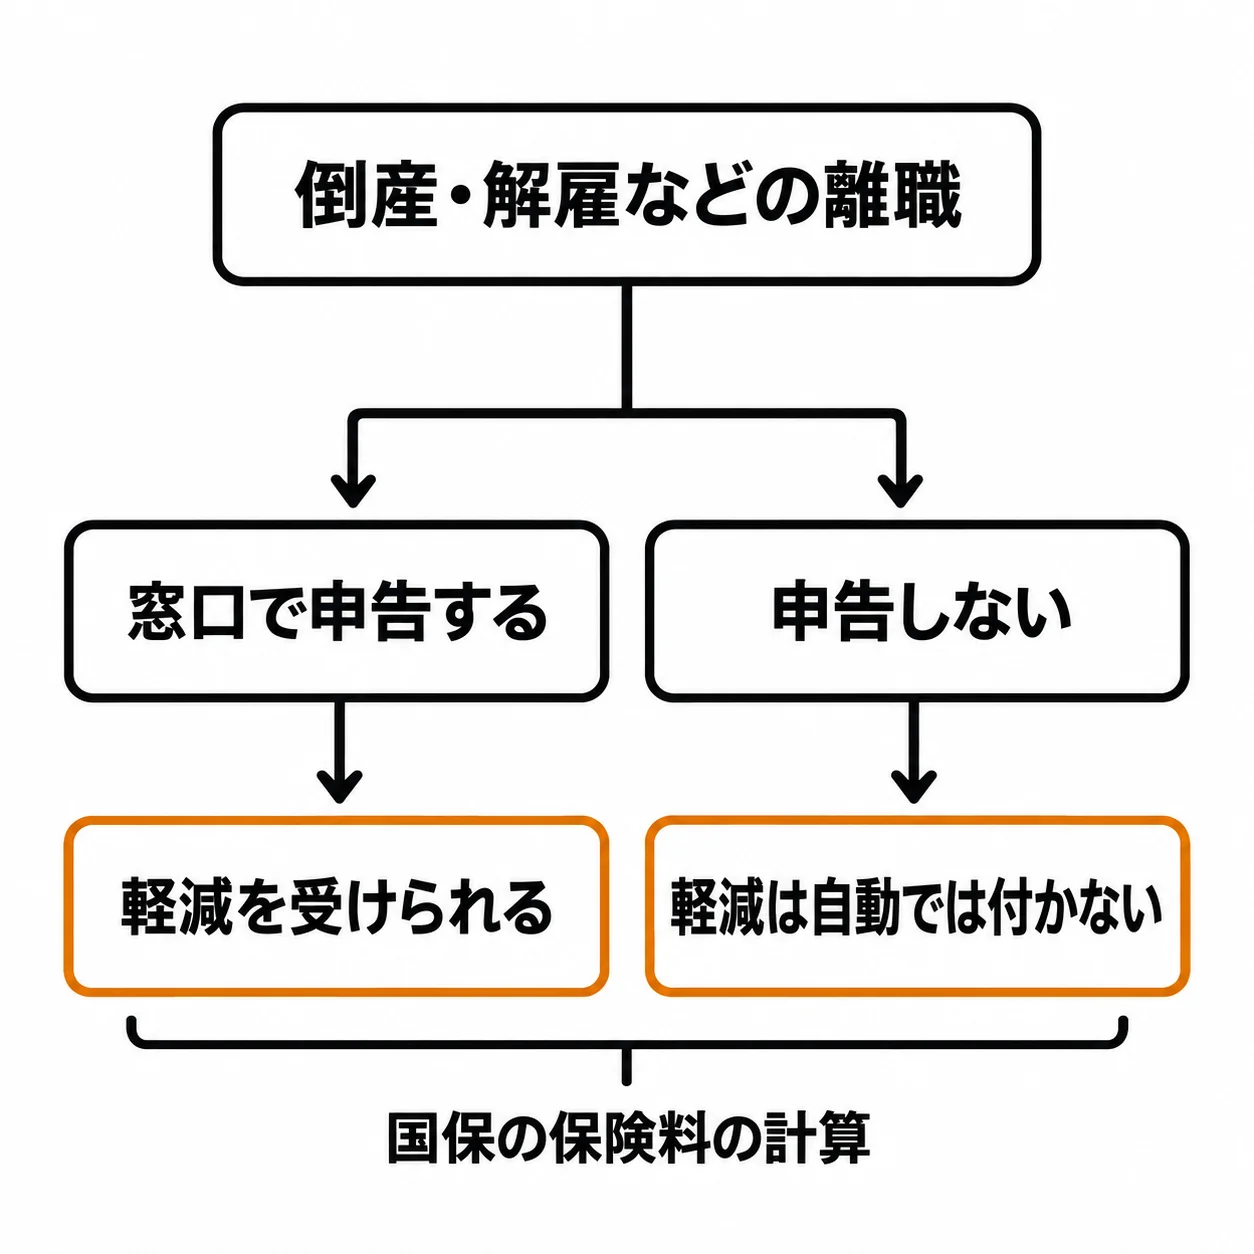
倒産や解雇などによる離職(特定受給資格者)と、契約更新がなかった場合などの特定理由離職者は、国民健康保険料の算定で前年の給与所得を30%とみなす軽減を受けられます。対象は離職日の翌日が属する月から、その翌年度末までです。
この軽減があると国民健康保険のほうが大幅に安くなる場合があります。市区町村の窓口での申告が必要で、自動では適用されません。
家族の扶養に入る
配偶者や親などが加入する健康保険の被扶養者になれる場合、保険料の負担はありません。ただし年間の収入見込みの基準があり、失業保険の基本手当は収入とみなされます。基本手当日額が一定の額を超えると受給中は扶養に入れないことがあるため、加入している健康保険組合に確認が必要です。
よくある質問
- 任意継続と国民健康保険はどちらが安いですか?
- 一律には決まりません。任意継続は退職時の標準報酬月額(上限あり)で計算し、国民健康保険は前年の所得と世帯構成と自治体の料率で決まります。会社都合の離職なら国民健康保険に3割軽減が使えるため、その場合は逆転することがあります。両方の保険料を確認してから選んでください。
- 任意継続の申請期限はいつまでですか?
- 退職日の翌日から20日以内です。この期限を過ぎると任意継続は選べません。国民健康保険の届出は14日以内で、期限が異なります。
- 失業保険を受け取ると家族の扶養に入れませんか?
- 基本手当は被扶養者の収入に数えられます。日額が一定額以上になると扶養から外れる扱いになるため、受給開始のタイミングと合わせて確認が必要です。判断は加入している健康保険の保険者が行います。
このページを共有する
退職を控えている人に、期限と手続きをそのまま渡せます。
自分の場合の金額を確認する
退職理由・年齢・勤続年数・月収を入力すると、いつ・いくら受け取れるかを月ごとに計算します。
出典と更新情報
- 全国健康保険協会「任意継続被保険者制度」
- 横浜市「国民健康保険料について(非自発的失業による負担軽減措置)」
- e-Gov法令検索「国民健康保険法施行令」(第29条の7の2 特例対象被保険者等の給与所得を百分の三十とする算定の特例)
- 日本年金機構「被扶養者になるための条件」
- 全国健康保険協会「令和8年度都道府県別保険料率」
最終更新: 2026年8月18日 / 次回の制度改定予定: 2027年8月1日
知っておきたい数字
- 任意継続の標準報酬月額の上限
- 32万円協会けんぽ・令和8年度
- 会社都合離職の国保軽減
- 前年の給与所得を30%とみなす窓口での申告が必要
- 扶養に入れる基本手当日額
- 3,611円以下受給中は年収ではなく日額で判定
出典: 全国健康保険協会「任意継続被保険者制度」 / 最終更新: 2026年8月18日